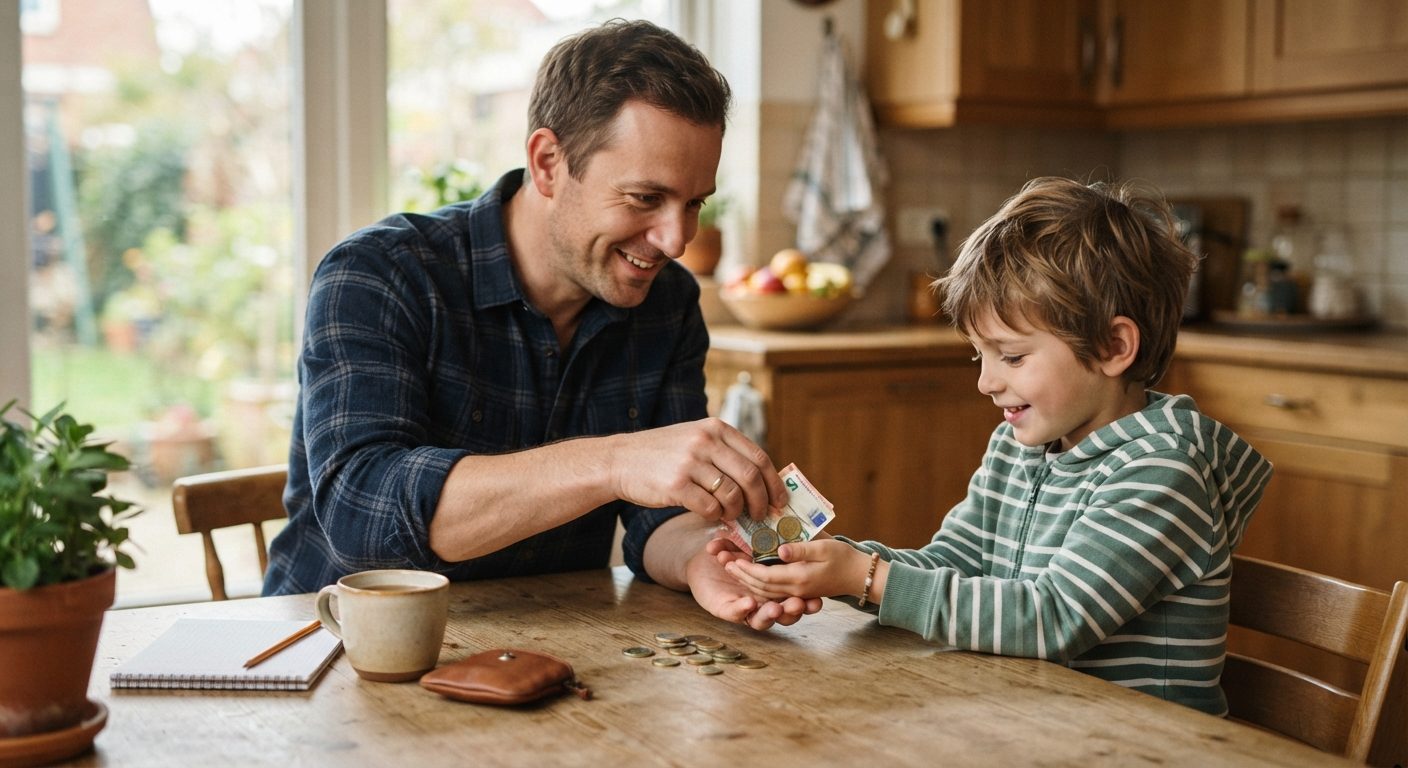
Lommepenge er et af de emner, hvor forældre oftest er i tvivl: hvor meget skal et barn egentlig have, hvornår skal man starte, og skal pengene være en gave eller en belønning for arbejde? Der findes ikke ét facit, men der findes gode retningslinjer, som tager højde for barnets alder, familiens økonomi og hvad man gerne vil lære sit barn om penge. I denne artikel får du et realistisk overblik over beløb efter alder, de forskellige modeller for udbetaling og de faldgruber, de fleste forældre støder på undervejs.
- Lommepenge bør stige gradvist med alderen, typisk fra 20-30 kroner om ugen hos de yngste til 500-800 kroner om måneden hos teenagere.
- Der er to hovedmodeller: faste lommepenge uafhængigt af opgaver, eller lommepenge som delvis betaling for huslige pligter. Mange familier blander de to.
- Lommepenge er et pædagogisk redskab til at lære børn om budgettering, opsparing og prioritering, ikke kun en formalitet.
- De mest almindelige fejl er uregelmæssig udbetaling, for stramme regler og manglende dialog om, hvad pengene skal dække.
Hvor meget lommepenge skal dit barn egentlig have?
Der findes ingen officiel standard for, hvor meget lommepenge et barn skal have i Danmark, men de fleste familierådgivere og forbrugerorganisationer peger på nogle fælles principper. Beløbet skal stå i et fornuftigt forhold til barnets alder, hvad det forventes at skulle dække, og familiens økonomiske råderum. Et barn på 6 år har ikke brug for de samme summer som en teenager, der selv skal betale for tøj, transport eller sociale aktiviteter.
En god tommelfingerregel er, at lommepenge skal give barnet mulighed for at træffe små, reelle valg, uden at det går ud over familiens samlede budget. Hvis beløbet er for lille, mister øvelsen sin værdi, fordi barnet aldrig oplever konsekvensen af at spare op eller prioritere. Hvis beløbet er for stort, mister pengene deres betydning, og barnet lærer ikke at vente eller vælge til og fra.
Det er også værd at overveje, hvad lommepengene konkret skal dække. Skal barnet selv betale for slik og spil, eller er det udelukkende “frie” penge, som ikke er bundet op på bestemte udgifter? Mange familier vælger en model, hvor en del af lommepengene er øremærket til opsparing, en del til “sjove ting” og en del til mere nødvendige småudgifter som buskort eller skolemad.
Hvorfor alder ikke er det eneste parameter
Selvom alder er det mest brugte udgangspunkt, bør man også kigge på barnets modenhed og interesser. Et barn, der er glad for at samle digitale genstande eller spille online, har måske brug for en anden økonomisk ramme end et barn, der primært bruger penge på fysiske ting. Hvis dit barn for eksempel er ivrig gamer, kan det være relevant at læse Sådan sparer du penge på CS2-skins til dit barn, som giver konkrete tips til at styre forbrug i spilverdenen uden at sige nej til alt.
Lommepenge efter alder: en realistisk oversigt
Nedenfor er en realistisk oversigt over, hvad mange danske familier praktiserer. Tallene er vejledende og skal justeres efter jeres egen økonomi og lokalområde, men de giver et solidt udgangspunkt, hvis du er i tvivl om, hvor du skal starte.
- 5-7 år: 10-20 kroner om ugen. I denne alder handler det mest om at forstå, at penge har en værdi, og at man kan spare op til noget. En lille gennemsigtig sparegris er ofte bedre end en bankkonto.
- 8-10 år: 20-40 kroner om ugen, eller 80-150 kroner om måneden. Børn i denne aldersgruppe kan begynde at forstå forskellen på at spare op til noget stort og bruge løbende på mindre ting.
- 11-13 år: 150-300 kroner om måneden. Her begynder mange at få egen mobiltelefon eller flere sociale aktiviteter, og lommepengene kan med fordel knyttes til et mobilt betalingskort til børn.
- 14-15 år: 300-500 kroner om måneden. I denne alder kan en del af beløbet med fordel være øremærket til tøj eller fritidsaktiviteter, så barnet selv skal prioritere.
- 16-18 år: 400-800 kroner om måneden, ofte suppleret med fritidsjob. Mange teenagere tjener selv penge ved siden af skolen, og lommepengene kan derfor gradvist nedtrappes eller omlægges til et fast “budgetbeløb”, der dækker konkrete udgifter.
Det er vigtigt at understrege, at disse tal er gennemsnit og ikke en facitliste. Nogle familier har flere børn tæt på hinanden i alder og vælger at harmonisere beløbene for at undgå konflikter. Andre familier bor i områder med højere leveomkostninger og justerer derefter. Det afgørende er, at beløbet opleves retfærdigt og forudsigeligt for barnet, og at det følges ad med en samtale om, hvad pengene skal bruges til.
Skal søskende have det samme?
Et klassisk dilemma er, om søskende i forskellig alder skal have samme beløb. De fleste eksperter anbefaler at differentiere efter alder frem for at give det samme til alle, da det netop er en del af læringen, at ansvar og økonomisk råderum vokser med alderen. Du kan med fordel forklare dette åbent for børnene, så det ikke opleves som forskelsbehandling, men som en naturlig udvikling, ligesom flere rettigheder og pligter kommer med alderen.
Faste beløb eller lommepenge for opgaver?
Et af de mest diskuterede spørgsmål blandt forældre er, om lommepenge skal være et fast, ubetinget beløb, eller om det skal være betaling for konkrete opgaver i hjemmet. Begge modeller har fordele og ulemper, og mange familier ender med en hybrid.
Model 1: Faste lommepenge uden betingelser
Her får barnet et fast beløb hver uge eller måned, uanset om det har ryddet op på værelset eller hjulpet til i hjemmet. Fordelen ved denne model er, at den adskiller husarbejde fra økonomi. Børn lærer, at de som en del af familien har pligter, der ikke er til forhandling, mens lommepengene handler om at lære at håndtere egne midler.
Model 2: Lommepenge som betaling for opgaver
I denne model er lommepenge direkte koblet til udførte opgaver, for eksempel støvsugning, opvask eller græsslåning. Fordelen er, at barnet tidligt lærer sammenhængen mellem arbejde og indtjening, hvilket kan være en god forberedelse til et senere fritidsjob. Ulempen er, at helt almindelige huslige pligter kan risikere at blive noget, barnet kun gør, hvis det bliver betalt for det, hvilket kan skabe en uhensigtsmæssig forhandlingskultur i hjemmet.
Hybridmodellen: det bedste fra begge verdener
Mange familier vælger en mellemvej: et fast grundbeløb, som ikke er betinget af noget, suppleret med muligheden for at tjene ekstra ved større opgaver, som ligger ud over de almindelige pligter. Det kan for eksempel være at vaske bil, rydde op i garagen eller passe mindre søskende. På den måde bevares den grundlæggende tryghed ved et fast beløb, samtidig med at barnet får mulighed for at tjene ekstra og opleve, at indsats kan give flere penge.
Uanset hvilken model man vælger, er det vigtigt at være konsekvent. Hvis lommepengene udbetales uregelmæssigt, eller hvis reglerne ændres fra uge til uge, mister barnet overblikket, og hele den pædagogiske pointe forsvinder.
Sådan lærer lommepenge dit barn om økonomi
Lommepenge er en af de mest effektive måder at give børn praktisk erfaring med privatøkonomi, længe før de møder emnet i skolen eller skal stå på egne ben. Den grundlæggende pointe er, at børn lærer bedst gennem egne erfaringer, ikke gennem teori alene.
Opsparing og tålmodighed
Når et barn selv skal spare op til noget, det gerne vil have, oplever det direkte sammenhængen mellem tålmodighed og resultat. Det er en helt anden læring end at få tingene foræret med det samme. Mange forældre vælger at introducere tre “bøsser” eller konti: en til opsparing, en til forbrug og en til at give videre, for eksempel til et godt formål. Denne tredeling er inspireret af anerkendte børneøkonomiske principper og bruges blandt andet af flere rådgivningsorganisationer, der beskriver lommepenge og dets historiske rolle i opdragelsen.
Prioritering frem for begrænsning
Når lommepengene er begrænsede, tvinges barnet til at prioritere. Skal pengene bruges på slik nu, eller skal de spares op til et computerspil om en måned? Denne form for beslutningstagning er noget, mange voksne stadig kæmper med, og jo tidligere børn øver det i små skala, desto bedre er de rustet senere i livet.
Digitale betalingsmidler og lommepenge
I takt med at kontanter fylder mindre i hverdagen, vælger flere familier digitale løsninger som børnevenlige betalingskort eller apps, hvor forældre kan overføre lommepenge og følge med i forbruget. Det giver gennemsigtighed, men kræver også, at man som forælder taler med barnet om forskellen på fysiske og digitale penge, da det for mange børn kan være sværere at mærke værdien af penge, der kun eksisterer som tal på en skærm. Her kan det være en god idé at sætte simple regler op for digitalt forbrug, særligt hvis barnet er aktivt i spil eller apps, hvor der er mulighed for at bruge penge på virtuelle genstande.
Lommepenge og skolegang
Der er også en sammenhæng mellem, hvordan et barn håndterer ansvar generelt, og hvordan det klarer sig i skolen. Børn, der lærer at planlægge og tage ansvar for egne lommepenge, har ofte lettere ved at overføre den struktur til lektier og skolearbejde. Hvis du oplever, at dit barn generelt har svært ved at strukturere sin hverdag, herunder lektier, er det værd at læse 7 tegn på at dit barn har brug for lektiehjælp, da udfordringer med struktur ofte viser sig på flere områder samtidig.
Typiske fejl forældre laver med lommepenge
Selvom de fleste forældre har gode intentioner, er der nogle klassiske fælder, som går igen i mange familier. At kende dem på forhånd gør det lettere at undgå dem.
1. Uregelmæssig udbetaling
Hvis lommepengene kommer, når man “lige husker det”, mister barnet muligheden for at planlægge. Fast dag og fast beløb er afgørende for, at øvelsen giver mening. Sæt gerne en fast ugedag eller datoer i kalenderen, så det bliver en rutine for både forælder og barn.
2. At blande straf ind i lommepengene
Mange forældre fristes til at trække i lommepenge som straf for dårlig opførsel. Det kan give mening i meget specifikke situationer, men bruges det for ofte, bliver lommepenge et disciplinærredskab i stedet for et økonomisk læringsredskab, og det underminerer tilliden mellem forælder og barn.
3. For mange regler for, hvad pengene må bruges på
Hvis barnet konstant skal spørge om lov til, hvad det må købe for sine egne lommepenge, forsvinder følelsen af ejerskab. Det er naturligvis fornuftigt at sætte rammer, for eksempel at en del af pengene skal spares op, men inden for rammerne bør barnet have reel frihed til selv at vælge, også selvom det nogle gange betyder, at pengene bruges på noget, forældrene synes er spild.
4. At sammenligne med andre familier
“Men alle de andre får mere” er en sætning, de fleste forældre kender. Det er fristende at lade sig presse til at hæve beløbet, men det er vigtigere, at beløbet passer til jeres egen familie og økonomi, end at det matcher naboerne. En åben samtale om, hvorfor netop jeres familie har valgt det niveau, I har, er ofte mere værdifuld end selve beløbet.
5. Manglende opmærksomhed på digitalt forbrug
En stigende fælde er, at børn og unge bruger lommepenge, eller endda forældres betalingskort, på digitale køb i spil uden at forstå den reelle værdi af pengene. Det gælder særligt i populære spil, hvor kosmetiske genstande kan koste overraskende meget. Her kan Sådan sparer du penge på CS2-skins til dit barn være relevant læsning, da den giver konkrete strategier til at sætte grænser uden at skabe unødig konflikt.
6. At overse andre bagvedliggende udfordringer
Nogle gange handler et barns kaotiske forhold til lommepenge, eller manglende evne til at holde styr på aftaler, ikke kun om økonomi, men om noget andet, for eksempel koncentrationsvanskeligheder eller synsproblemer, der gør det svært at følge med i skolen og derhjemme. Hvis dit barn virker usædvanligt glemsomt, har svært ved at fokusere, eller klager over hovedpine ved nærarbejde, kan det være relevant at kigge på 5 tegn på at dit barn trænger til øjenundersøgelse, og hvorfor fædre ofte overser det. Oplever du bekymrende symptomer, bør du altid søge læge eller relevant fagperson frem for selv at stille en diagnose.
Ifølge flere forbrugerorienterede kilder, herunder materiale fra Nationalbanken, er tidlig økonomisk opdragelse en af de faktorer, der har størst betydning for, hvordan unge senere håndterer egen økonomi, lån og opsparing. Det underbygger, at lommepenge ikke blot er en praktisk foranstaltning, men en reel investering i barnets fremtidige forhold til penge.
Ofte stillede spørgsmål
Hvornår skal man starte med at give lommepenge?
De fleste familier starter omkring 5-7 års alderen, hvor barnet begynder at forstå, at penge har en værdi, og at man kan spare op til noget. Det behøver ikke være store beløb i starten, det vigtigste er, at barnet oplever princippet om at modtage, spare og bruge penge på en overskuelig og tryg måde.
Skal lommepenge stige automatisk hvert år?
Det er en god idé at justere beløbet i takt med alderen, men det behøver ikke ske automatisk hvert år. Mange familier vælger at hæve beløbet ved bestemte milepæle, for eksempel skoleskift, konfirmation eller når barnet får nye ansvarsområder, så stigningen opleves meningsfuld frem for tilfældig.
Hvad gør man, hvis barnet bruger alle pengene med det samme?
Det er helt normalt, særligt i starten. I stedet for at gribe ind med det samme kan det være lærerigt at lade barnet mærke konsekvensen, for eksempel at det ikke har penge til noget senere på ugen. Man kan støtte processen ved at indføre en simpel tredeling mellem opsparing, forbrug og eventuelt velgørenhed, så strukturen er på plads fra starten.
Bør lommepenge erstattes af et fritidsjob i teenageårene?
Et fritidsjob er et godt supplement, men behøver ikke helt erstatte lommepenge. Mange familier vælger at nedtrappe det faste beløb gradvist, i takt med at teenageren begynder at tjene egne penge, så overgangen til at forsørge sig selv økonomisk sker gradvist og ikke som et pludseligt skifte.